¿Qué tienes que saber para contratar un seguro decesos de prima mixta?
¿Qué es un seguro de decesos de prima mixta?
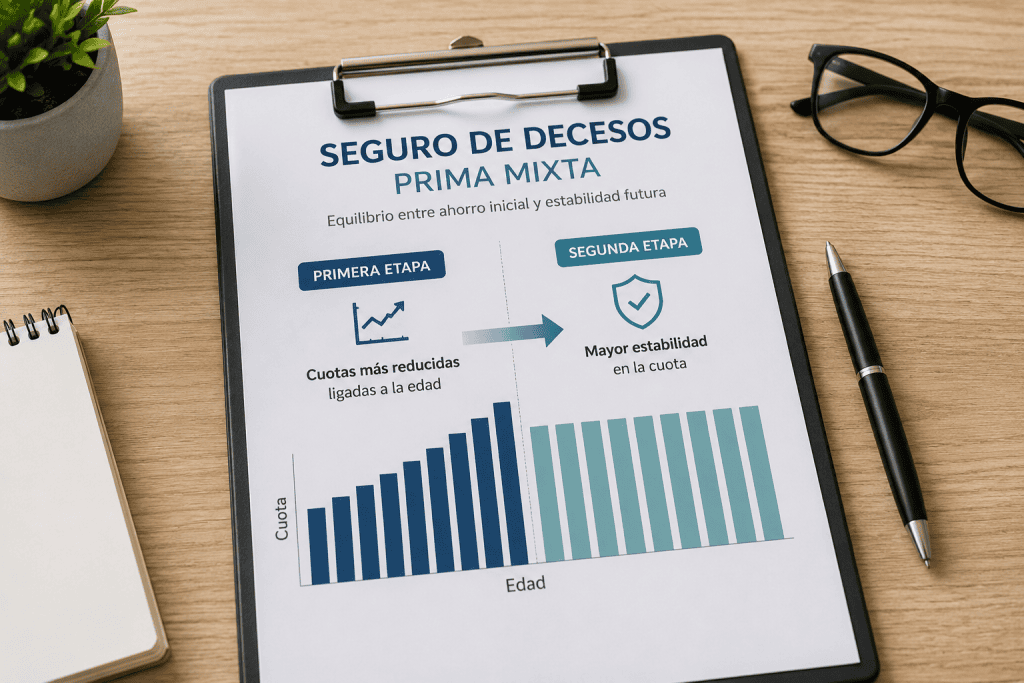
Un seguro de decesos de prima mixta es una modalidad que combina dos sistemas de cálculo de la prima durante diferentes etapas de la póliza.
Generalmente, durante los primeros años funciona de manera similar a una prima natural, por lo que el precio está relacionado con la edad alcanzada y puede aumentar progresivamente. A partir de una determinada edad o momento establecido en el contrato, pasa a aplicar un sistema similar al de una prima nivelada, buscando una evolución más estable de la cuota.
De esta manera, el asegurado puede beneficiarse de cuotas más contenidas inicialmente y una mayor estabilidad posteriormente. No obstante, el funcionamiento exacto, la edad de cambio y las condiciones de actualización dependen de cada aseguradora.
¿Para quién está recomendado?
La prima mixta puede resultar interesante para diferentes perfiles:
Personas que buscan una cuota inicial contenida
Quienes piensan mantener el seguro a largo plazo
Personas que buscan equilibrio
Quienes quieren limitar el impacto de la edad en etapas posteriores
Antes de contratar, conviene comprobar cuándo se produce el cambio de modalidad y cómo está previsto que evolucione el precio.
¿Qué cubre un seguro de decesos de prima mixta?
La prima mixta determina principalmente cómo se calcula y evoluciona el precio del seguro. Las coberturas dependerán del producto y de la aseguradora contratada.
Un seguro de decesos puede incluir:
Servicio funerario
Tanatorio y ceremonia
Inhumación o incineración
Traslado nacional
Repatriación
Gestión documental
Asistencia jurídica
Coberturas adicionales
¿De qué depende el precio?
El precio de un seguro de decesos de prima mixta puede variar considerablemente entre asegurados y compañías. Algunos de los factores que pueden influir son:
Edad del asegurado
Lugar de residencia
Capital asegurado
Coberturas
Momento del cambio de sistema
Número de asegurados
Aseguradoras
Por ello, es importante comparar no solo cuánto cuesta inicialmente el seguro, sino también cómo puede evolucionar la cuota con el paso de los años.
FAQ's
¿Qué diferencia hay entre prima mixta y prima natural?
Ambas modalidades pueden funcionar de forma similar durante una primera etapa, ya que la edad influye en la evolución del precio. La principal diferencia aparece posteriormente.
La prima natural continúa calculándose teniendo en cuenta la edad alcanzada durante la vigencia de la póliza, por lo que normalmente aumenta progresivamente. En cambio, la prima mixta establece un momento a partir del cual pasa a utilizar un sistema más estable según las condiciones del contrato.
* La prima natural puede resultar interesante para quien priorice especialmente pagar menos durante las primeras etapas, mientras que la mixta incorpora un mecanismo destinado a ofrecer una mayor estabilidad posteriormente.
¿A qué edad se estabiliza una prima mixta?
No existe una edad única para todas las pólizas. Cada aseguradora establece en sus condiciones cuándo y cómo cambia el sistema de cálculo.
Antes de contratar es recomendable preguntar expresamente a qué edad se produce el cambio y cómo afectará a las futuras cuotas.
¿La prima mixta se convierte automáticamente en nivelada?
Dependerá de las condiciones del producto. Aunque habitualmente se describe como una modalidad que combina características de la prima natural y la nivelada, el funcionamiento concreto puede variar entre aseguradoras.
Por ello, es importante comprobar en la póliza qué sistema se aplica en cada etapa y cuándo se produce el cambio.
¿La cuota queda fija después del cambio?
No necesariamente. Una mayor estabilidad no significa que el precio quede congelado para siempre. Pueden producirse actualizaciones por cambios en el capital asegurado, en el coste de los servicios funerarios u otros factores previstos en el contrato.
¿Puedo contratar un seguro de prima mixta para toda la familia?
Dependiendo de la compañía, una póliza puede incluir a varios miembros de una misma familia. El precio correspondiente a cada asegurado puede variar según su edad y otras circunstancias utilizadas por la aseguradora para calcular la prima.
Seguros para todo tipo de necesidades
Disfruta de un servicio 100% online y con valoraciones en menos de 48 horas entre más de 50 productos.
¿Buscas una cuota que evolucione por etapas? El seguro de decesos con prima seminatural adapta el precio a la edad durante una primera fase y, según las condiciones de la póliza, pasa posteriormente a un sistema nivelado....
Encuentra un seguro de decesos para extranjeros residentes en España y compara coberturas, condiciones y opciones adaptadas a tus necesidades, incluida la posibilidad de incorporar servicios internacionales....
Encuentra un seguro de decesos familiar adaptado a las necesidades de padres, hijos y otros miembros de la familia. Compara coberturas, condiciones y precios de diferentes aseguradoras....